El Quehacer Político en la economía a través de la opinión de Pedro Tiburcio Desentrañando los movimientos del mercado///La Fed apagó la fiesta: se acabó el dinero barato (y el peso ya lo está pagando)
Por Pedro Tiburcio
El 16 de septiembre de 2026 la Fed subió el rango objetivo de fondos federales 25 puntos básicos, a 3.75%-4.00%. Es la primera alza desde 2023. El mercado ya lo anticipaba en buena medida; el dot plot apunta a al menos otra subidaantes de fin de año (rango 4.00%-4.25%).
Deuda del gobierno de Estados Unidos
La deuda pública total ronda los 40.1 billones de dólares; la deuda en manos del público, unos 32,4 billones.
El costo de intereses ya era récord antes de esta subida. En los primeros 11 meses del año fiscal 2026 el gobierno pagó unos 1.27 billones en intereses (cifra bruta citada en reportes recientes); el interés neto superó el billón y ya es el segundo rubro del presupuesto, por encima de Defensa y solo detrás de Seguridad Social.
La tasa promedio que paga el Tesoro sobre la deuda negociable sigue siendo relativamente baja (3.48% en agosto) porque aún hay mucho papel emitido cuando las tasas estaban más abajo. A medida que vence y se refinancia a 4.5%-5%+, esa media sube.
Un 0.25% extra, aislado, no cambia el presupuesto de un día para otro. El efecto grande es el rollover: cada año el Tesoro debe emitir y refinanciar trillones. Tasas más altas en letras, notas a 2 años (4.8%) y el bono a 10 años (5%) encarecen esa renovación.
El CBO ya proyectaba interés neto de 1 billón en 2026 y 2.1 billones en 2036. Si las tasas se quedan 1 punto por encima de su escenario, el Comité para un Presupuesto Federal Responsable estima unos 3.5 billones extra de deuda en una década. Esta subida de 25 pb es una fracción, pero el mensaje de “más alzas” empuja en esa dirección.
En la práctica: más déficit por intereses → más emisión → más presión sobre el mercado de Treasuries → posible círculo vicioso si los inversores piden aún más yield para absorber tanta deuda.
Deuda de los ciudadanos (hogares)
La deuda de los hogares está en torno a 18.8 billones de dólares (Q2 2026): hipotecas 13.1 T, autos 1.71 T, tarjetas 1.26 T, estudiantes 1.65 T, HELOC 0.46 T.
El impacto no es uniforme:
| Tipo de deuda | Sensibilidad a la Fed | Qué pasa ahora |
| Hipoteca fija a 30 años | Baja para quien ya la tiene | Quien compró en 2020-21 sigue pagando 3%-4%. El golpe es para compradores nuevos y quienes refinancien. La fija a 30 años está cerca de 6.95%. |
| HELOC y ARM | Alta | Suben con prime (ahora 7%). |
| Tarjetas de crédito | Muy alta | APR media 21%. El 0.25% se siente pronto en el revolving. |
| Autos y préstamos personales | Media-alta | Nuevos créditos más caros; refinanciar sale peor. |
| Estudiantil federal | Baja (fórmula distinta) | Menos ligado al fed fundsinmediato. |
Consecuencias típicas en 6-18 meses:
• Quien carga saldo en tarjeta o HELOC paga más cada mes y reduce consumo.
• Se enfría un poco el mercado inmobiliario (menos compradores califican).
• Las morosidades, que ya estaban algo elevadas en tarjetas, autos y parte de hipotecas, pueden subir si el empleo se deteriora. Por ahora el desempleo sigue bajo (4.1%) y el gasto se ha mantenido.
Quien tiene ahorros en money market, T-bills o CDs se beneficia: tasas cortas más altas.
Mercados financieros: corto y mediano plazo
Están cerca de máximos: el Nasdaq cerró en récord (27,244 el 22 de septiembre); el S&P 500 cotiza cerca del máximo de agosto (7,817), alrededor de 7,765.
Corto plazo (semanas / 1-3 meses)
• El día de la decisión las acciones cayeron y el bono a 10 años superó el 5%. Luego el mercado se recompuso, impulsado sobre todo por IA.
• Tasas más altas = menor valor presente de ganancias futuras. Eso suele castigar más a growth/tech con múltiplos altos, aunque el relato de IA ha anulado parte de ese efecto.
• Los bonos existentes pierden precio cuando suben los yields (relación inversa). Quien tiene duración larga sufre mark-to-market.
• El dólar tiende a fortalecerse con una Fed más restrictiva; eso aprieta a emergentes y a empresas con mucha deuda en dólares.
• Volatilidad alta mientras el mercado discute si habrá otra subida en octubre o diciembre.
Mediano plazo (6-18 meses)
Depende de tres cosas, no del 0.25% en sí:
1. Si se queda en 1-2 alzas o se convierte en un ciclo. El dotplot y los futuros ya descuentan más ajuste. Un ciclo corto con inflación que cede suele ser absorbible. Un ciclo largo con petróleo caro, aranceles y shock geopolítico (energía) es otro escenario.
2. Valoraciones vs. tasa libre de riesgo. Con el 10 años cerca del 5%, la renta variable “cara” necesita que las ganancias de IA/empresas sigan creciendo fuerte. Si las estimaciones se recortan, la corrección puede ser mayor que el simple efecto de 25 pb.
3. Crédito corporativo y refinanciación. Empresas que emitieron deuda barata en 2020-21 irán renovando más caro. Sectores apalancados (inmobiliario comercial, algunas small caps) son los más vulnerables.
Históricamente, tras la primera subida de 25 pb de un ciclo, el S&P 500 a menudo cae en el primer mes y, si no hay recesión, suele estar en positivo a 12 meses. No es una ley; en ciclos donde la inflación no cede, el drawdownposterior ha sido de dos dígitos.
Esta subida no quiebra ni al Tesoro ni a la familia media de un día para otro. El daño es acumulativo:
• Al fisco le encarece el “alquiler” de 40 billones y acelera el gasto en intereses, que ya come espacio de Defensa y programas discrecionales.
• Al ciudadano le pega sobre todo si tiene deuda variable o nueva (tarjetas, HELOC, hipoteca nueva). Quien tiene hipoteca fija antigua está relativamente protegido.
• A los mercados les sube el listón: con Treasuries al 5%, las acciones en máximos necesitan que el crecimiento de utilidades justifique el precio. El corto plazo puede seguir sostenido por IA y un empleo aún sólido; el mediano plazo se pone más exigente si la Fed no se detiene y la inflación no baja.
El riesgo real no es este 0.25%. Es que sea el inicio de un tramo restrictivo mientras la deuda pública y privada ya están en máximos y una parte grande de esa deuda se tiene que refinanciar a tasas que ya no son las de 2021.
¿Y México?
Al cierre de este artículo, Banco de México está por decidir que hacer con la tasa de referencia.
Dónde estamos hoy
| Variable | Nivel |
| Tasa Banxico | 6.50% (sin cambio desde el 7 de mayo) |
| Rango Fed | 3.75%–4.00% |
| Diferencial nominal corto | 250–275 pb (antes del alza de la Fed era 275–300 pb) |
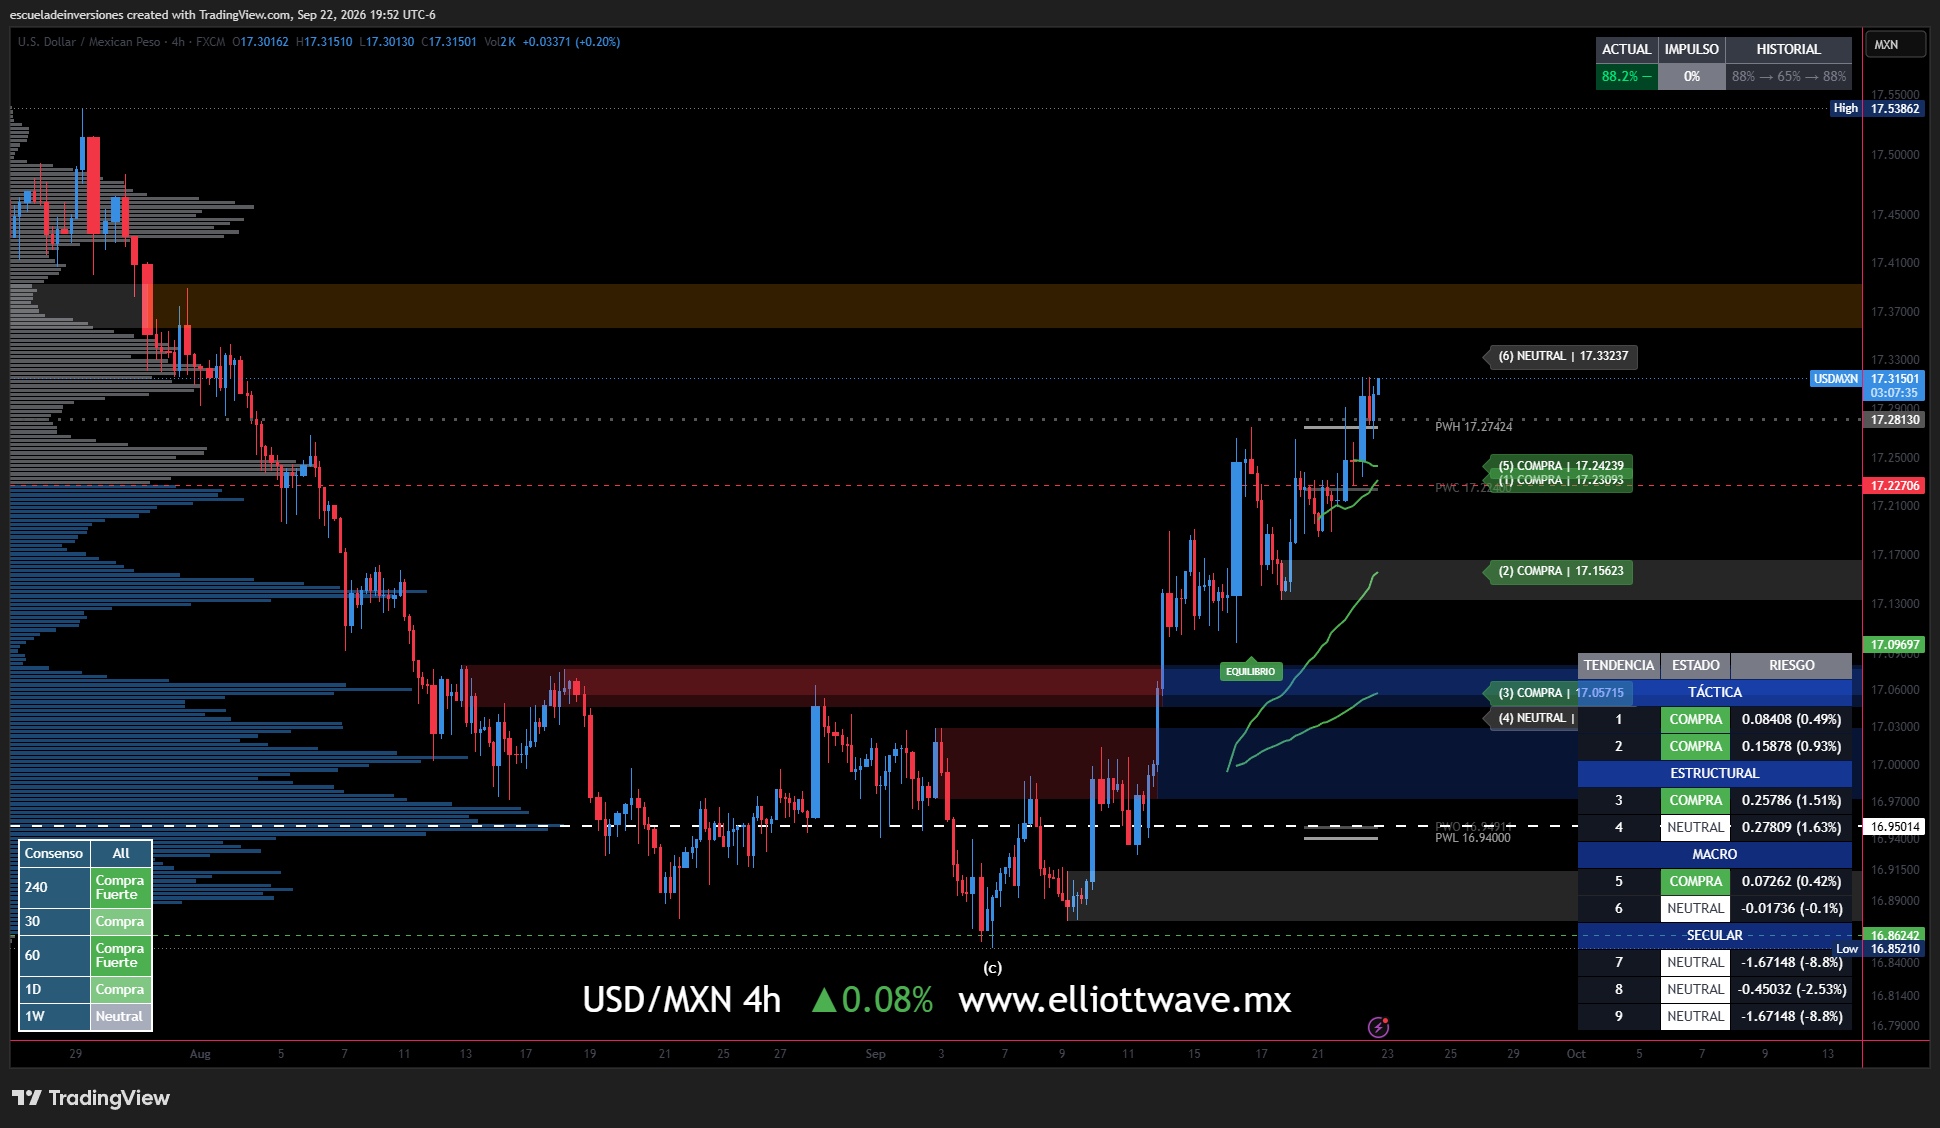
| USDMXN spot / FIX 22 sep | 17.29–17.30 (FIX 17.3015) |
| Mínimo reciente | 16.89 el 4-5 de septiembre |
| TIIE 28 días | 6.77% |
El ciclo de recortes de Banxico en 2026 fue corto: 7.00% → 6.75% (marzo) → 6.50% (mayo) y después pausa. Junio y agosto fueron holds unánimes. El comunicado de agosto ya decía que “será apropiado mantener la tasa en su nivel actual”.
El peso sí inició un proceso de depreciación: de 16.89 a 17.30 en poco más de dos semanas (2.4%). Parte fue la Fed del 16 de septiembre; parte, dólar fuerte y toma de utilidades después de un peso muy apreciado
Escenarios para USDMXN después de Fed + Banxico
El mercado ya descuenta el hold. El peso se moverá por tres cosas día de la decisión de Banxico: 1) si hay sorpresa de voto, 2) si cambia la guía (“mantener por un periodo prolongado”), 3) si mencionan explícitamente la Fed, el diferencial o un sesgo alcista más duro en inflación/tipo de cambio.
Escenario base (más probable, 70%)
Banxico deja la tasa en 6.50%, votación unánime o 4-1, y repite que la postura actual es adecuada. Reconoce el alza de la Fed y un sesgo alcista en inflación, pero no abre la puerta a un alza propia.
• Reacción inmediata: poca. El tipo de cambio se queda en el rango reciente.
• Zona probable corto plazo (días/semanas): 17.15 – 17.45
• Si el comunicado es “copy-paste” de agosto, el peso puede hasta recuperar algo (hacia 17.15–17.20) porque se elimina la duda de un recorte.
• UBS habla de 17.20 en el 4T; Rabobank, rango 17–18 a 12 meses. Eso encaja con este escenario si no hay otro shock.
Escenario hawkish (15–20%)
Hold, pero el comunicado se pone más duro: suben pronósticos de inflación, retrasan otra vez la convergencia a 3%, mencionan pass-through del tipo de cambio o energía, o algún miembro vota por alza.
• El peso se aprecia en la reacción inicial (más carry, menos probabilidad de recorte en 2027).
• Zona: 16.90 – 17.20
• Es el escenario “peso fuerte otra vez”, pero solo si el mercado cree que Banxico está dispuesto a seguir a la Fed si hace falta. Hoy el listón para un hike de Banxico es alto: la inflación general ya está cerca de 3.3% y hay holgura en actividad.
Escenario dovish / mal comunicado (10–15%)
Hold, pero el texto suaviza el “mantendremos la tasa”, habla más de debilidad de la actividad, o un disidente vota por recorte. Peor aún: si el mercado lee que Banxico prioriza crecimiento y deja comprimir el diferencial sin defensa.
• El peso se deprecia con más fuerza. El carry trade recorta posiciones.
• Zona corta: 17.40 – 17.80
• Si se combina con otra alza de la Fed en octubre/diciembre y petróleo/geopolítica feos, se abre el rango 18.00 que ya aparece en algunas encuestas de fin de 2026–2027 (Citi en agosto tenía 17.92 cierre 2026 y 18.50 cierre 2027; esa encuesta es más pesimista que el spot actual).
Cómo leer el diferencial, sin mito
El peso no vive solo del diferencial de política. Vive de:
1. Carry de corto (Banxico vs Fed): se comprimió 25 pb y puede comprimir otros 25 si la Fed vuelve a subir. A 225–250 pb todavía paga, pero ya no es “regalado”.
2. Carry de largo (bonos 10 años): sigue muy amplio. Eso sostiene a institucionales y a pensiones locales.
3. Flujo real: nearshoring, remesas, turismo, IED. Siguen siendo soporte estructural del peso, salvo shock comercial con EE.UU.
4. Riesgo país y política: presupuesto 2027, relación con Washington, energía. Eso mueve más al MXN en un mes que 25 pb de Banxico.
Por eso Banxico puede no seguir a la Fed en septiembre sin que el peso se rompa. El mercado ya lo está cotizando: el peso se debilitó de 16.89 a 17.30, no se fue a 18.50.
Pedro Tiburcio
Director de Análisis de Mercados Financieros
Elliott Wave México
Gráficos cortesía de TradingView